
Indice
- 1. Cosa significa CIF: Costi, Assicurazione e Nolo
- 2. Quando passa il rischio con il CIF e perché sorprende molti
- 3. Il requisito assicurativo: le Institute Cargo Clauses (C) sono il minimo
- 4. CIF vs CIP: il divario assicurativo creato dagli Incoterms 2020
- 5. Sdoganamento all’esportazione, documentazione e polizza di carico
- 6. CIF vs FOB: stesso passaggio, conto diverso
- 7. CIF, CIP e FOB a confronto
- 8. Una checklist operativa per le spedizioni CIF
- 9. Quattro errori che costano denaro vero
- 10. Cosa fare dopo
Il CIF è l’Incoterm che trae in inganno per un motivo che non ha nulla a che vedere con l’acronimo. Con il CIF il venditore paga il nolo e l’assicurazione fino a un porto di destinazione nominato, ma il compratore si assume il rischio dal momento in cui la merce viene caricata a bordo nel porto di origine. Il costo percorre una distanza; il rischio ne percorre un’altra. Chi presume che con il CIF il venditore resti responsabile fino al proprio porto ha interpretato male la regola, e l’errore diventa evidente solo quando il carico va perduto durante il viaggio e la richiesta di risarcimento arriva alla parte sbagliata.
Questa guida illustra cosa richiede il CIF a ciascuna parte, dove costi e rischi si separano, la clausola assicurativa che gli Incoterms 2020 vi associano, in cosa differisce da CIP e FOB e gli errori di redazione che trasformano un termine marittimo standard in una negoziazione. Se state ancora scegliendo quale regola inserire in un contratto, invece di leggere di una regola che avete già concordato, il Selettore Incoterms® 2020 associa ogni termine agli obblighi che crea.
Cosa significa CIF: Costi, Assicurazione e Nolo
CIF sta per Cost, Insurance and Freight (costo, assicurazione e nolo). È uno degli unici due Incoterms che includono il trasporto e l’assicurazione nel prezzo del venditore; l’altro è il CIP. In base al CIF, il venditore stipula il contratto e paga il trasporto della merce fino al porto di destinazione indicato, sottoscrive un’assicurazione sul carico che copre il rischio dell’acquirente durante il trasporto e gestisce lo sdoganamento all’esportazione presso l’origine. Gli addebiti che maturano quando un container non viene ritirato o restituito in tempo sono trattati nella nostra guida a demurrage e detention.
Gli obblighi del compratore iniziano là dove termina il controllo fisico del venditore. Il compratore si assume il rischio una volta che la merce è a bordo della nave nel porto di spedizione e paga tutto ciò che segue l’arrivo: sdoganamento all’importazione, dazi e imposte, movimentazione al terminal del porto di destinazione ed eventuale consegna interna oltre tale punto.
Nella pratica, contano due limiti. Primo, il CIF è un termine per il trasporto marittimo e per vie navigabili interne, non una regola di uso generale; pertanto non dovrebbe essere utilizzato per spedizioni aeree o terrestri, per le quali sono più appropriati CIP o CPT. Secondo, obbliga il venditore a consegnare la merce a bordo della nave, motivo per cui è molto più adatto a merci sfuse e carichi convenzionali che a merci containerizzate consegnate a un terminal giorni prima dell’attracco della nave.
Ciò che il CIF non fa è rendere il venditore responsabile dell’arrivo. È un contratto di spedizione, non un contratto di consegna. Il compito del venditore è spedire correttamente e consegnare i documenti che consentano al compratore di reclamare la merce, o di richiedere un risarcimento all’assicurazione, all’altra estremità.
Quando passa il rischio con il CIF e perché sorprende molti
Il rischio passa quando la merce viene caricata a bordo della nave nel porto di spedizione. Non nel porto di destinazione e non quando il compratore la ritira. Questa è la caratteristica del CIF più spesso fraintesa: il venditore continua a pagare il nolo e l’assicurazione lungo una distanza per la quale il rischio è già a carico del compratore.
La logica è che il venditore fornisce un prezzo franco destino anziché assumersi il rischio del viaggio. L’assicurazione stipulata dal venditore è a beneficio dell’acquirente e, quando il carico va perso durante il viaggio, è l’acquirente a presentare la richiesta di risarcimento in base a quella polizza, non il venditore. Capire chi presenta la richiesta, anziché chi paga il premio, è ciò che fa funzionare il termine nella pratica. Quando il venditore ha accettato di consegnare oltre il porto e la questione riguarda chi sdogana la merce e paga i dazi, la nostra guida a Incoterms DAP spiega dove si colloca tale confine.
Questa separazione spiega anche perché le quotazioni CIF si comportano in modo insolito. Un venditore che quota CIF destinazione calcola il nolo e l’assicurazione di cui non beneficerà mai se la merce affonda con la nave, perché il risarcimento del compratore sostituisce la merce, non il ricavo. L’esposizione del venditore termina alla murata della nave, una distanza molto più breve di quella suggerita dalla fattura.
La conseguenza pratica è che, quando concordate un CIF, dovete rispondere separatamente a due domande: chi si assume il rischio in ogni fase e chi paga ogni fase. Trattarle come un’unica domanda è la causa principale della maggior parte delle controversie CIF. Verificate la regola scelta rispetto al Selettore Incoterms® 2020 prima di inserirla in un contratto.
Il requisito assicurativo: le Institute Cargo Clauses (C) sono il minimo
Il CIF obbliga il venditore a stipulare un’assicurazione sul carico, ma solo a un livello minimo. Gli Incoterms 2020 richiedono una copertura conforme almeno alle Institute Cargo Clauses (C), o a una clausola analoga, nella valuta del contratto, per il 110% del valore contrattuale, dal punto di spedizione fino al porto di destinazione nominato.
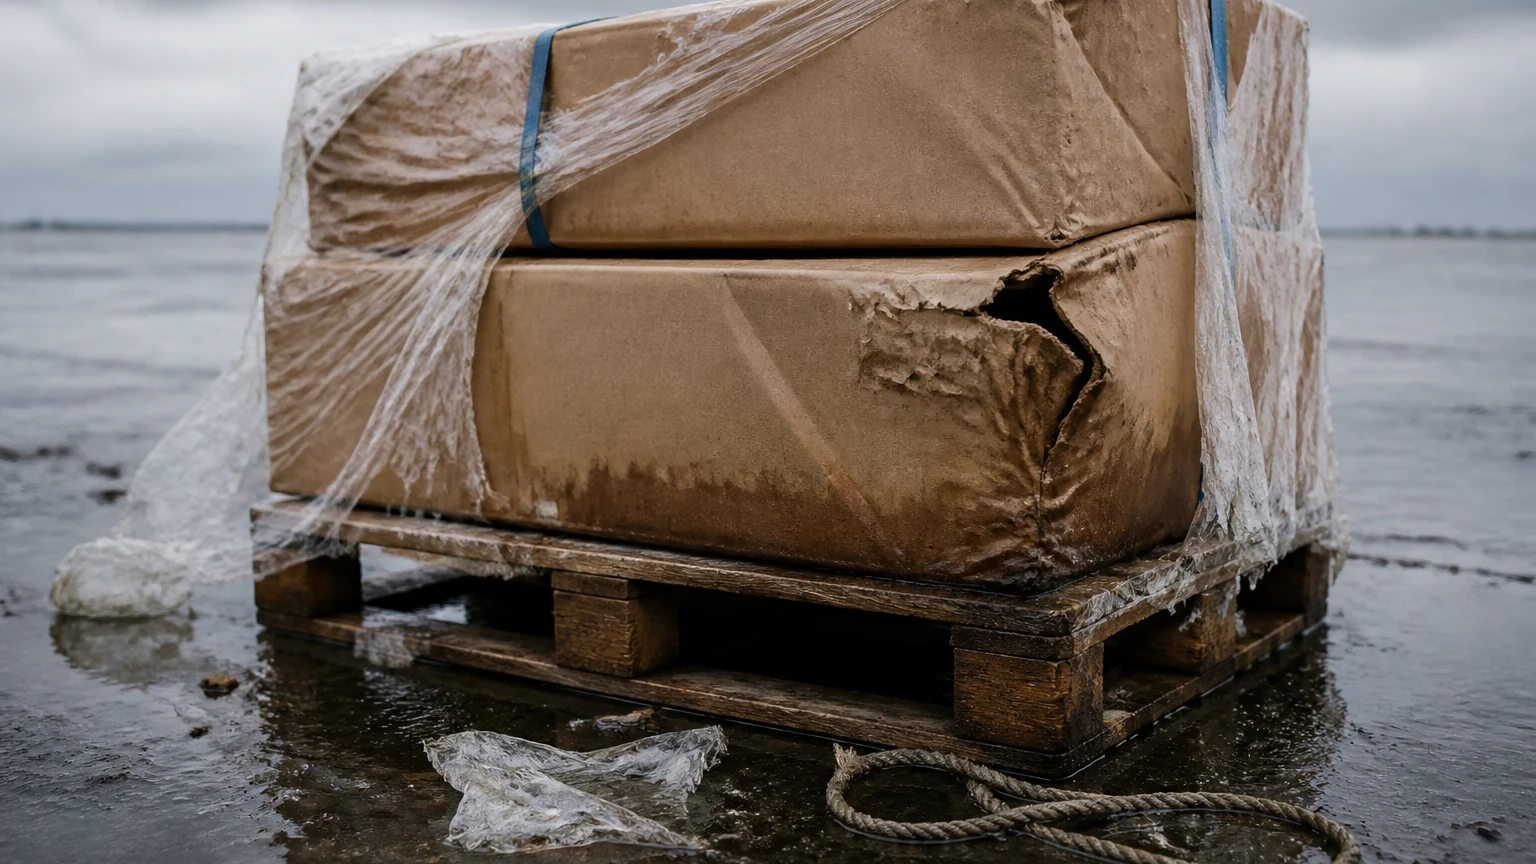
Le Institute Cargo Clauses (C) costituiscono una polizza contro i rischi nominati e sono più limitate di quanto presumano la maggior parte dei compratori. Coprono la perdita totale della merce e un elenco definito di rischi, ma non i danni parziali derivanti da molte cause ordinarie. Se un container cade, se il carico viene schiacciato o se la merce subisce danni da acqua durante un incidente di movimentazione, una polizza (C) potrebbe benissimo non intervenire. I compratori credono regolarmente di avere una copertura all risks con il CIF, quando in realtà dispongono di qualcosa di molto più limitato.
Per questo la clausola assicurativa in un contratto CIF merita la stessa attenzione del prezzo. Se il compratore necessita di una protezione più ampia, la copertura deve essere specificata nel contratto. Il passaggio dalla (C) alla (A) non è automatico né gratuito, ma rappresenta un costo ridotto rispetto al valore di una spedizione, ed è molto meno costoso predisporlo prima della spedizione che discuterne dopo una perdita.
Altri due dettagli determinano se la polizza pagherà effettivamente. La copertura deve decorrere dal punto di spedizione fino alla destinazione nominata, senza interruzioni nel mezzo del viaggio durante le quali il rischio resti non assicurato. Inoltre, la valuta deve corrispondere a quella del contratto, affinché il risarcimento non venga eroso dalla conversione. Entrambi gli aspetti sono facili da inserire nel contratto e facili da trascurare.
CIF vs CIP: il divario assicurativo creato dagli Incoterms 2020
Il CIP sembra un CIF con un ambito più ampio, e sotto un aspetto importante ora lo è. Entrambi i termini richiedono al venditore di organizzare il trasporto e l’assicurazione fino a una destinazione nominata. La differenza riguarda il livello di copertura predefinito, e gli Incoterms 2020 hanno deliberatamente distinto le due regole proprio su questo punto.
Con il CIF, il valore predefinito resta quello delle Institute Cargo Clauses (C), una copertura più limitata contro i rischi nominati. Con il CIP, il valore predefinito è stato innalzato alle Institute Cargo Clauses (A), una copertura all risks salvo le cause espressamente escluse. La ICC ha apportato questa modifica perché il CIP viene utilizzato sempre più spesso per merci lavorate e di maggior valore trasportate con più modalità, per le quali una polizza di livello (C) lascia una lacuna troppo ampia.
Pertanto, la regola pratica è semplice. Se spedite merci sfuse o carichi oceanici convenzionali e desiderate il tradizionale termine marittimo, il CIF con copertura minima (C) può essere adeguato, purché il compratore comprenda cosa esclude. Se spedite merci containerizzate, lavorate o multimodali nell’ambito di una spedizione di maggior valore, il CIP con copertura (A) è il valore predefinito più realistico, e il premio aggiuntivo acquista una protezione che altrimenti il compratore dovrebbe organizzare separatamente.
Qualunque sia la vostra scelta, indicate la clausola nel contratto anziché fare affidamento sul valore predefinito. Un contratto che riporti soltanto “CIF Rotterdam” e nulla sulla copertura lascia al compratore il minimo previsto, che spesso non corrisponde a ciò che pensava di aver acquistato.
Sdoganamento all’esportazione, documentazione e polizza di carico
Con il CIF il venditore gestisce lo sdoganamento all’esportazione, inclusi la dichiarazione di esportazione, eventuali licenze o autorizzazioni richieste per la merce e le informazioni pre-spedizione richieste dalle autorità del luogo di origine. Il compratore gestisce lo sdoganamento all’importazione a destinazione, insieme a dazi, imposte ed eventuali licenze d’importazione.
Il documento più importante è la polizza di carico. La nostra guida alla definizione di polizza di carico illustra i tre ruoli che svolge, le differenze tra originali e svincolo telex e i principali tipi. Poiché il CIF richiede la consegna a bordo, il venditore può ottenere una polizza di carico a bordo, e tale stato a bordo è importante dal punto di vista commerciale: le banche che finanziano un credito documentario lo hanno storicamente richiesto, ed è uno dei motivi per cui il CIF resta comune negli scambi in cui il credito documentario è la norma. Per capire come funziona lo strumento di pagamento alla base di tale requisito, consultate la nostra guida alla lettera di credito standby.
Il venditore deve inoltre fornire la fattura commerciale, una lista di imballaggio coerente con il carico effettivamente spedito e qualsiasi certificato di origine o certificato d’ispezione richiesto dal compratore a destinazione. Se il contratto prevede uno specifico regime d’ispezione, organizzarlo al punto di spedizione, perché un certificato ottenuto in ritardo vale ben poco a destinazione.
Raccogliere questo fascicolo in modo affidabile è una disciplina da applicare a ogni spedizione, non un’attività da svolgere una tantum. Il Checklist dei documenti di esportazione lo trasforma in un elenco ripetibile, mentre la nostra guida a documenti di spedizione per l’esportazione spiega a cosa serve ciascun documento alla frontiera. Quando le marcature e il numero dei colli devono rimanere allineati con la lista di imballaggio, il Creazione della lista di imballaggio e il Generatore dei marchi di spedizione mantiene coerenti i due documenti.
CIF vs FOB: stesso passaggio, conto diverso
FOB e CIF condividono il punto di consegna. In entrambi i casi, il venditore consegna la merce a bordo della nave nel porto di spedizione e il rischio passa nello stesso momento. La differenza riguarda esclusivamente ciò che il venditore ha pagato successivamente: con il FOB il compratore organizza e paga il trasporto principale e l’assicurazione, mentre con il CIF lo fa il venditore. La nostra guida al significato di FOB spiega dove questa regola colloca la consegna e chi è responsabile di cosa.
Questo rende la scelta tra i due una questione di chi possa acquistare meglio il nolo e l’assicurazione e di chi voglia assumersi il rischio di farlo. Un compratore con un rapporto solido con un vettore e un programma assicurativo globale di solito preferisce il FOB, perché controlla costi e copertura. Un compratore privo di tale potere negoziale, o che acquista un prezzo comprensivo della consegna per la rivendita, spesso preferisce il CIF perché un unico importo copre tutto fino al porto di destinazione.
Il CIF modifica anche il quadro finanziario. Poiché il venditore può presentare una polizza di carico a bordo con nolo e assicurazione prepagati, una fattura CIF è più facile da finanziare mediante un credito documentario rispetto a una fattura FOB, con la quale il compratore deve ancora finanziare separatamente il trasporto. Per i venditori, questo può giustificare il CIF anche quando le tariffe di nolo non sono a loro favore.
Quando la spedizione è containerizzata, nessuno dei due termini si adatta perfettamente, perché il container viene consegnato a un terminal prima del caricamento sulla nave. In questo caso FCA o CIP rispecchia meglio il movimento fisico, perché la consegna avviene quando la merce viene consegnata al vettore, anziché quando raggiunge una nave. Per decidere tra diverse strutture di quotazione, il Calcolatore per il confronto dei preventivi di trasporto mette le offerte su una base omogenea, mentre il Calcolatore dei costi di trasporto LCL conferma cosa fatturerà effettivamente un vettore per il carico consolidato.
CIF, CIP e FOB a confronto
| Obbligo | CIF | CIP | FOB |
|---|---|---|---|
| Punto di consegna | A bordo nel porto di origine | Al vettore nel luogo nominato | A bordo nel porto di origine |
| Trasferimento del rischio | A bordo nel porto di origine | Alla consegna al vettore | A bordo nel porto di origine |
| Trasporto principale a carico di | Venditore | Venditore | Acquirente |
| Assicurazione stipulata da | Venditore | Venditore | Acquirente |
| Copertura assicurativa predefinita | Institute Cargo Clauses (C) | Institute Cargo Clauses (A) | Nessuna richiesta |
| Modalità | Trasporto marittimo e per vie navigabili interne | Qualsiasi modalità | Trasporto marittimo e per vie navigabili interne |
| Sdoganamento all’esportazione | Venditore | Venditore | Venditore |
| Sdoganamento all'importazione e dazi | Acquirente | Acquirente | Acquirente |
La voce che più spesso decide una controversia è quella relativa alla copertura assicurativa predefinita. CIF e CIP possono sembrare intercambiabili in un foglio di preventivo, ma una polizza (C) e una polizza (A) non offrono la stessa protezione, e proprio la differenza tra le due è il motivo per cui le richieste di risarcimento per danni parziali vengono respinte. Leggete la voce relativa all'assicurazione prima di quella relativa al prezzo.
Quando dazi e imposte all'importazione fanno parte del costo consegnato, calcolateli separatamente invece di incorporarli in una voce di trasporto. La nostra guida a cosa comprende il costo a destino mostra come si sommano tali costi su base unitaria. Le Calcolatore dei dazi doganali e delle imposte d'importazione e il Guida ai metodi di valutazione doganale coprono i due input che determinano quanto paga effettivamente l'acquirente all'arrivo, mentre la Calcolatore del costo a destino riunisce tutti i componenti.
Una checklist operativa per le spedizioni CIF
Il CIF premia la preparazione, perché quasi tutto ciò che va storto viene concordato in modo errato prima della movimentazione della merce, non durante il viaggio. Utilizzate questo elenco per ogni ordine CIF.
• Indicate con precisione il porto di destinazione. Spesso il solo nome del porto non è sufficiente. Quando un porto dispone di più terminal e l'Incoterm è indicato come “CIF [port]” senza ulteriori dettagli, concordate il terminal nel contratto, in modo che il costo del trasporto a carico del venditore abbia un punto finale definito.
• Specificate la clausola assicurativa e l'importo. Indicate il livello di copertura, (C) o (A), e confermate nel contratto il 110 per cento del valore contrattuale nella valuta del contratto. Non lasciate che la copertura predefinita venga scoperta solo dopo un sinistro.
• Confermate il punto di consegna a bordo. Il CIF richiede la consegna a bordo, non al gate del terminal. Per le merci sfuse la questione è inequivocabile; per le merci containerizzate è necessaria una decisione scritta su chi sostiene il tratto dal terminal alla nave.
• Decidete chi paga le spese a destino. Le spese di movimentazione al terminal, le commissioni per la documentazione e lo scarico nel porto di destinazione non sono coperti dal CIF e sono a carico dell'acquirente per impostazione predefinita. Indicarli evita una fattura a sorpresa.
• Assicuratevi che venga emessa una polizza di carico «on board» se il finanziamento lo richiede. Confermate con il vettore che verrà emesso un documento «on board», perché una polizza di carico «received for shipment» potrebbe non soddisfare i requisiti della lettera di credito.
• Mantenete coerenti marchi, quantità e documenti. I marchi e i numeri sui colli devono corrispondere a quelli riportati nella distinta colli e nella fattura. Quando una spedizione mista deve essere pianificata prima della prenotazione, la Strumento per la stima del carico dei container conferma cosa può essere caricato.
Quattro errori che costano denaro vero
• Supporre che il CIF significhi che il venditore mantiene il rischio fino al vostro porto. Il rischio passa a bordo all'origine. Il venditore paga il trasporto e l'assicurazione oltre il punto fino al quale sostiene il rischio, mentre l'acquirente presenta la richiesta sulla polizza, non contro il venditore.
• Trattare la copertura assicurativa predefinita come una copertura contro tutti i rischi. Il CIF richiede almeno le Institute Cargo Clauses (C), che costituiscono una polizza a rischi nominati. I danni parziali dovuti alle normali cause di movimentazione potrebbero non essere coperti affatto.
• Utilizzare il CIF per merci containerizzate o trasportate con modalità multiple. Il CIF è un termine marittimo che richiede la consegna a bordo. Per un container consegnato a un terminal, la consegna fisica avviene molto prima di quel punto, lasciando una finestra di rischio che nessuno ha valutato economicamente. CIP o FCA si adattano meglio a questo tipo di movimentazione.
• Lasciare a una fase successiva la definizione del terminal di destinazione e delle spese a destino. Il CIF termina nel porto di destinazione indicato, non nel magazzino dell'acquirente. Tutto ciò che va oltre il porto è a carico dell'acquirente, e un riferimento poco chiaro al porto si trasforma in una controversia.
Tutti e quattro gli errori hanno una causa comune: il termine è stato trattato come un'etichetta di prezzo anziché come un insieme di obblighi. La dicitura “CIF” in un preventivo dice ben poco all'acquirente finché non vengono indicati il porto di destinazione, la clausola assicurativa e il punto di consegna. Leggete gli errori come una lista di controllo per la redazione del contratto, anziché come critiche alla regola, e ciascuno diventerà una voce da verificare prima di confermare l'ordine. Quando il rapporto commerciale prevede pagamenti scaglionati o obblighi di risultato, vale la pena far esaminare le clausole di consegna e assicurazione nel loro insieme, anziché separatamente — consultate Revisione dei rischi contrattuali TradeShield.
Cosa fare dopo
Prendete il vostro prossimo contratto CIF e verificate tre aspetti. Primo, che il porto di destinazione sia indicato con sufficiente precisione affinché l'obbligo di trasporto del venditore abbia un punto finale definito. Secondo, che la clausola assicurativa sia inserita nel contratto, sia essa (C) o (A), con l'importo assicurato e la valuta specificati. Terzo, che il punto di consegna a bordo sia confermato, insieme all'indicazione di chi paga le spese del terminal di destinazione.
Queste tre verifiche eliminano le controversie di cui il CIF viene più spesso accusato, ma che in realtà derivano da errori di redazione, non da difetti del termine. Il CIF resta un termine marittimo praticabile e ampiamente utilizzato nei finanziamenti; è sufficiente mettere per iscritto la copertura assicurativa predefinita e il punto di consegna, anziché darli per scontati. Verificate la regola scelta rispetto alle Selettore Incoterms® 2020, e calcolate il totale consegnato con le Calcolatore del costo a destino prima di formulare il preventivo.
Se confrontate il CIF con un altro termine per la stessa spedizione, l'esercizio utile non consiste nello scegliere l'opzione con il costo di trasporto più basso, ma nello scrivere, fianco a fianco, chi sostiene il rischio e chi paga il costo in ogni fase del viaggio, per ciascun termine candidato. L'opzione che corrisponde a ciò che ciascuna parte è effettivamente in grado di eseguire è quasi sempre quella che costa meno, una volta considerati i costi di un sinistro o di una mancata scadenza. Fare questo esercizio una volta, correttamente, costa meno che scoprire la discrepanza dopo la perdita di un container.